
Nequi Colombia
- Valoración
- 4,8
- Descargas
- 50.00M
- Clasificación por edades
- PEGI 3
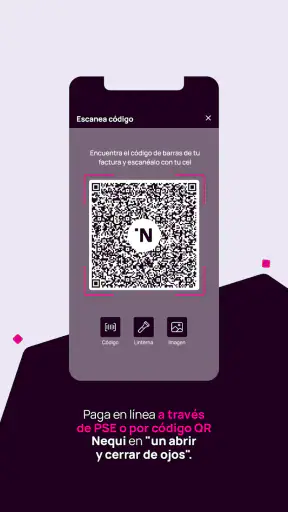
Nequi Colombia - Capturas de pantalla
Nequi Colombia - Descripción
- Nombre de la app
- Nequi Colombia
- Nombre del paquete
- com.nequi.MobileApp
- Desarrollador
- Bancolombia S.A.
- Categoría
- Finanzas
- Última actualización
- 27 abr 2016
- Versión
- 7.1.0
Análisis de TrendiApps
Si estás buscando una forma sencilla de manejar tu dinero desde el celular en Colombia, Nequi puede ser una opción bastante cómoda para empezar. Yo la veo como una aplicación financiera pensada para el uso diario: recibir dinero, enviarlo, revisar movimientos y mantener una parte de tu presupuesto disponible sin depender de una visita a una oficina. Su propuesta resulta especialmente atractiva para quien quiere comenzar con una experiencia más directa que la de una banca tradicional.
La aplicación pertenece a la categoría de finanzas y fue desarrollada por Bancolombia S.A. Es gratuita, tiene clasificación PEGI 3 y su versión actual es la 7.1.0, compatible con dispositivos que usan Android 7.0 o superior. En la tienda aparece con una valoración media de 4,8 y más de cuatro millones de valoraciones, además de superar los cincuenta millones de instalaciones. Es una señal clara de que ocupa un lugar habitual en la vida financiera de muchas personas, aunque una cifra alta de usuarios no sustituye la necesidad de comprobar si su forma de trabajar encaja contigo.
Qué puedes esperar al comenzar con Nequi Colombia
Mi primera impresión es que Nequi intenta quitarle solemnidad a la gestión del dinero. No se siente como una herramienta pensada únicamente para consultar productos bancarios complejos, sino como una aplicación para resolver acciones cotidianas desde una pantalla pequeña. Esa diferencia importa cuando lo que necesitas es hacer algo rápido y continuar con tu día.
Para un usuario nuevo, el objetivo más útil no debería ser explorar cada rincón de la aplicación en la primera sesión. Lo más práctico es concentrarse en crear el acceso, entender dónde se consulta el saldo, identificar cómo se inicia un envío y aprender a revisar el comprobante o el movimiento después de una operación. Con ese recorrido ya puedes saber si la aplicación te resulta clara antes de convertirla en tu herramienta principal.
También conviene llegar con una expectativa realista: una aplicación financiera no elimina la necesidad de revisar con cuidado los datos antes de confirmar. En una app de mensajería, equivocarse de destinatario puede ser incómodo; en una operación de dinero, el error puede tener consecuencias más serias. Por eso, aunque la interfaz busque ser amigable, yo mantendría el hábito de comprobar nombre, número, valor y pantalla final antes de tocar el botón de confirmación.
El resumen de la tienda presenta una bienvenida a un Nequi renovado e inspirado en personas reales. En mi experiencia, esa idea se refleja sobre todo en un enfoque menos técnico y más conversacional que el de muchas aplicaciones bancarias tradicionales. Aun así, la sencillez visual no significa que todas las decisiones financieras deban tomarse deprisa. La mejor forma de aprovecharla es usar su claridad para revisar mejor, no para confirmar sin leer.
El recorrido inicial desde la instalación
Después de instalarla, yo empezaría por tener a mano el teléfono que usarás normalmente y los datos personales que la aplicación solicite durante el registro. Este paso merece calma: si introduces información apresuradamente o cambias de dispositivo a mitad del proceso, la experiencia puede volverse más confusa. Es preferible completar el alta en un momento tranquilo, con una conexión estable y sin interrupciones.
Artículos que podrían interesarte
Zoom Workplace merece un sitio fijo en tu móvil
Clash Royale: el elixir convierte cada jugada en una apuesta
Google Fotos bajo presión: cuando no queda claro qué se ha guardado
Happy Color convierte las esperas en pausas que sí apetecen
Pasarte a BeSoccer sin perder tus rutinas de fútbol
Traffic Rider: La Adrenalina de las Carreras en tu Móvil
La aplicación está pensada para Colombia, así que tiene sentido para una persona que necesita operar dentro de ese contexto. No la elegiría como primera alternativa si buscas una cuenta internacional, administrar varias monedas o sustituir una plataforma especializada en inversiones. Su fortaleza está en el manejo cotidiano del dinero, no en convertirse en una suite financiera universal.
Durante la configuración, presta atención a cada pantalla relacionada con tu identidad y con el acceso. No compartas códigos de verificación con otra persona y evita hacer el registro desde un dispositivo prestado. Este consejo no es exclusivo de Nequi, pero aquí resulta especialmente importante porque el teléfono se convierte en la puerta de entrada a tus movimientos financieros.
Una vez dentro, no me precipitaría a enviar dinero. Primero recorrería las secciones principales y observaría cómo se muestran el saldo y el historial. Ese pequeño reconocimiento te ahorra una duda frecuente: confundir el dinero disponible con una operación que todavía aparece como pendiente o con un movimiento que acabas de realizar. Aprender la lectura de la pantalla antes de necesitarla es una de las mejores decisiones para un primer usuario.
Cómo llegar a la primera operación útil
La primera experiencia realmente valiosa consiste en hacer una acción pequeña y fácil de comprobar. Por ejemplo, puedes recibir un valor moderado de alguien de confianza y verificar que el movimiento aparece correctamente. Si todavía no tienes una persona disponible para ayudarte, puedes dedicar la primera sesión a identificar el flujo de envío sin confirmar una operación. La meta es reconocer los pasos, no mover dinero por obligación.
Cuando vayas a enviar, yo seguiría siempre el mismo orden: elegir la acción correspondiente, seleccionar o escribir el destinatario, revisar el valor, leer la información mostrada y confirmar solo cuando todo coincida. Después, volvería al historial para comprobar que el movimiento quedó registrado. Este procedimiento puede parecer lento al principio, pero se vuelve natural y reduce errores cuando usas la aplicación para pagos frecuentes.
Un detalle que considero muy útil es guardar el comprobante o conservar la pantalla de confirmación cuando la operación tenga importancia. No hace falta hacerlo con cada movimiento pequeño, pero sí cuando estás pagando algo que después necesitarás demostrar, compartiendo un gasto o enviando dinero a alguien que no está contigo. Tener una referencia clara evita depender de la memoria o de una captura improvisada.
Imagina una situación común: un familiar te pide que le envíes dinero para completar una compra y te escribe sus datos por chat. En lugar de copiar y confirmar con prisa, yo separaría ambas tareas. Primero verificaría que el contacto corresponde a la persona correcta; luego abriría Nequi, introduciría el valor y compararía los datos una segunda vez. Al terminar, enviaría el comprobante por el mismo canal. Esa pausa de unos segundos es más valiosa que cualquier supuesto atajo.
Otra práctica recomendable es usar el historial como herramienta de control, no solo como archivo. Si haces varios pagos durante la semana, revisarlo te ayuda a detectar gastos repetidos, transferencias que olvidaste incluir en tu presupuesto o un valor que no coincide con lo que tenías previsto. La aplicación puede facilitar el movimiento, pero la decisión de ordenar tus finanzas sigue dependiendo de cómo leas esa información.
Dudas que suelen aparecer en el uso diario
Una confusión habitual en las aplicaciones de dinero es pensar que ver una pantalla de confirmación equivale a haber revisado todo. Yo distinguiría entre tres momentos: preparar la operación, autorizarla y comprobar el resultado. Si saltas directamente del primero al tercero, puedes pasar por alto un destinatario incorrecto o un valor mal escrito. Nequi resulta más útil cuando conviertes esa secuencia en una rutina personal.
También puede surgir la duda de cuánto dinero conviene mantener disponible. No existe una respuesta única, pero yo evitaría tratar la aplicación como un lugar para dejar todo tu presupuesto sin separar gastos. Para el uso diario, tiene sentido mantener allí solo lo que planeas utilizar pronto y revisar con frecuencia los movimientos. Para objetivos de ahorro más largos o necesidades financieras complejas, compararía sus posibilidades con las de una cuenta bancaria y otras herramientas especializadas antes de decidir.
Otra pregunta razonable es si puede sustituir por completo a tu banco. Para algunas personas, quizá cubra buena parte de sus necesidades habituales; para otras, no. Si necesitas productos bancarios específicos, atención presencial, operaciones empresariales más elaboradas o una visión consolidada de varias cuentas, una aplicación bancaria tradicional puede ser más adecuada como herramienta principal. Yo la usaría como complemento si mi situación financiera exige más estructura.
La popularidad también puede llevar a una expectativa equivocada: pensar que todo será idéntico para todos los usuarios. La experiencia puede variar según el dispositivo, la conexión, el proceso de validación y la situación concreta de cada cuenta. Por eso, si algo no aparece como esperabas, revisaría primero el estado de la operación, el historial y los mensajes que muestre la propia aplicación antes de repetir una acción.
En un teléfono antiguo, la compatibilidad mínima con Android 7.0 amplía bastante el acceso, pero eso no garantiza que todos los dispositivos tengan la misma fluidez. Si notas lentitud, cierres o dificultades para leer ciertos elementos, yo evitaría insistir con operaciones delicadas hasta contar con un entorno más estable. En finanzas, la comodidad nunca debería estar por encima de la certeza de lo que estás confirmando.
Qué la diferencia de las alternativas habituales
Frente a una aplicación bancaria tradicional, Nequi puede sentirse más rápida para acciones pequeñas y frecuentes. La diferencia no está únicamente en el diseño, sino en la sensación de que el recorrido está pensado para el teléfono y para personas que quieren resolver algo concreto sin navegar por demasiadas capas. Para enviar dinero a un conocido o revisar un movimiento reciente, ese enfoque puede ser más amable.
Frente al efectivo, ofrece una mejor trazabilidad de los movimientos y evita tener que coordinar un encuentro para entregar dinero. Sin embargo, el efectivo sigue teniendo una ventaja evidente: no depende de una batería, una aplicación abierta o una conexión en el momento exacto. Yo no abandonaría por completo una alternativa de respaldo si sabes que pasarás tiempo en lugares con conectividad irregular.
Frente a una billetera digital vinculada a otros servicios, Nequi resulta más interesante para quien quiere una experiencia centrada en el contexto colombiano y en el manejo diario. Si tu prioridad es comprar en muchos países, pagar con varias monedas o integrar herramientas internacionales, buscaría una opción diseñada específicamente para esas tareas. Elegir bien depende menos de cuál aplicación tiene más usuarios y más de qué tipo de movimiento haces cada semana.
Su valoración media de 4,8 y la cantidad de instalaciones muestran una recepción muy amplia, pero yo interpretaría esos números con prudencia. Una aplicación puede gustar mucho y aun así no resolver una necesidad concreta de un usuario. Lo importante es comprobar si su flujo de registro, su forma de mostrar el saldo y sus operaciones habituales te resultan comprensibles.
Hábitos que mejoran la experiencia
Mi recomendación más concreta es separar la exploración de la operación real. Durante la primera sesión, familiarízate con los menús y el historial; en la segunda, realiza una acción pequeña; después, decide qué papel tendrá en tu rutina. Esta progresión es más segura que instalarla justo antes de necesitar enviar una suma importante.
También organizaría los comprobantes desde el principio. Si compartes gastos con compañeros de vivienda o familiares, puedes conservar una referencia de cada pago importante y anotar para qué era. No necesitas convertir tu teléfono en una hoja de cálculo: basta con evitar que todos los movimientos queden mezclados en la memoria. Esta práctica hace que la aplicación sea útil no solo para pagar, sino también para entender tus hábitos.
Un tercer consejo es revisar el destinatario aunque ya lo hayas usado antes. Los contactos cambian, puedes seleccionar una persona equivocada o copiar datos con un carácter incorrecto. La confianza basada en la costumbre es precisamente lo que puede hacer que dejes de mirar la pantalla final. Yo mantendría la verificación como un paso fijo, incluso con operaciones repetidas.
Finalmente, mantendría actualizada la aplicación cuando el dispositivo lo permita y evitaría instalarla desde fuentes que no reconozcas. La versión publicada es la 7.1.0, pero más allá del número concreto, lo importante es utilizar una edición legítima y prestar atención a los avisos de seguridad. En una herramienta financiera, la procedencia de la instalación forma parte de la experiencia, no es un detalle secundario.
Para quién la recomendaría y para quién no
Yo recomendaría Nequi a quien quiere empezar a manejar dinero desde el celular con un recorrido relativamente fácil de entender, especialmente si sus necesidades principales son recibir, enviar y revisar fondos en el día a día. También puede ser útil para alguien que quiere separar el dinero de gastos cotidianos de otros recursos que administra en una cuenta más tradicional.
No la escogería como única solución para una persona que necesita una gestión financiera muy avanzada, varias monedas, herramientas profesionales o una relación bancaria basada en atención presencial. Tampoco la recomendaría sin reservas a quien no puede proteger bien su teléfono o suele confirmar operaciones sin leer. En ese caso, el problema no es solo la aplicación: cualquier billetera digital exigiría hábitos de seguridad más cuidadosos.
Su precio gratuito elimina una barrera de entrada importante, pero “gratis” no significa que todas las decisiones sean irrelevantes. Conviene revisar cada operación, entender qué estás haciendo y no confundir la facilidad de uso con una recomendación financiera personalizada. La aplicación puede ser una herramienta práctica; no reemplaza tu criterio ni la planificación de tus gastos.
Después de usarla con ese enfoque, mi conclusión es favorable. Nequi Colombia funciona mejor cuando la conviertes en una herramienta para acciones concretas y verificables, no cuando esperas que organice por sí sola toda tu vida financiera. La interfaz accesible, su presencia extendida y el enfoque local la hacen atractiva para empezar, mientras que sus límites aparecen cuando tus necesidades dejan de ser cotidianas.
Si decides probarla, yo seguiría un camino sencillo: instalarla en un dispositivo confiable, completar el registro sin prisa, explorar el saldo y el historial, hacer una operación pequeña con alguien conocido y comprobar el resultado. Después de ese primer éxito, podrás decidir con más seguridad si quieres usarla como billetera principal, como complemento de tu banco o solo para ciertos pagos. Esa prueba gradual es, en mi opinión, la manera más sensata de descubrir si Nequi Colombia encaja realmente contigo.
Preguntas frecuentes sobre Nequi Colombia
¿Qué es Nequi Colombia y para qué sirve?
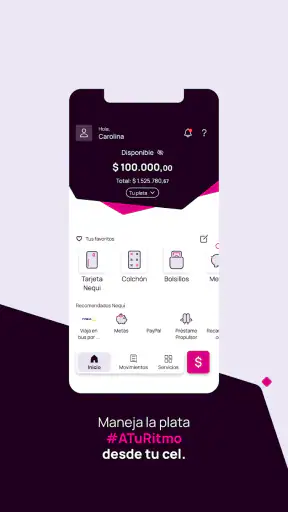
Nequi es una aplicación financiera colombiana que permite administrar dinero desde el celular sin necesidad de acudir constantemente a una oficina bancaria. Desde la app puedes crear una cuenta, recibir y enviar dinero, pagar en comercios, retirar efectivo, recargar el saldo y consultar tus movimientos. También ofrece opciones como pagos mediante códigos QR y otros servicios, aunque la disponibilidad puede depender de tu perfil y de las condiciones vigentes.
¿Quién puede abrir una cuenta en Nequi y qué requisitos debe cumplir?
Nequi está dirigido principalmente a personas que viven en Colombia y cuentan con un número de celular compatible, documento de identidad válido y un dispositivo con acceso a internet. Durante el registro, la aplicación solicita información personal y puede pedir una verificación de identidad mediante fotografías o datos adicionales. Antes de descargarla, conviene comprobar que cumples la edad mínima y los requisitos actualizados establecidos por Nequi.
¿Es seguro guardar dinero y realizar pagos con Nequi?
Nequi incorpora medidas de seguridad como claves personales, validación de identidad, notificaciones de movimientos y controles para proteger el acceso a la cuenta. Aun así, la seguridad también depende del usuario: nunca debes compartir códigos, contraseñas ni enlaces recibidos por mensajes sospechosos. Es recomendable descargar la aplicación únicamente desde Google Play o App Store, mantener el sistema actualizado y bloquear el teléfono con un método seguro.
¿Nequi cobra comisiones por enviar, retirar o recibir dinero?
Algunas operaciones de Nequi pueden ser gratuitas, mientras que otras podrían tener límites, tarifas o condiciones específicas según el tipo de transacción, el canal utilizado y las disposiciones vigentes. Por ejemplo, los retiros, ciertos servicios o movimientos que superen determinados topes pueden estar sujetos a cobros. Antes de confirmar una operación, revisa el valor mostrado en la aplicación y consulta la tabla oficial de tarifas.
¿Qué puedo hacer si pierdo el celular, olvido la clave o la aplicación deja de funcionar?
Si pierdes el celular o sospechas que alguien puede acceder a tu cuenta, debes actuar rápidamente desde los canales oficiales de Nequi para bloquear o recuperar el acceso. En caso de olvidar la clave, la app normalmente ofrece un proceso de restablecimiento mediante verificación de identidad. Si existe una falla técnica, comprueba tu conexión, actualiza la aplicación y evita instalar versiones no oficiales o entregar tus datos a supuestos asesores.
Ventajas
- Permite enviar dinero a otros usuarios Nequi al instante.
- Ofrece pagos con código QR en comercios afiliados.
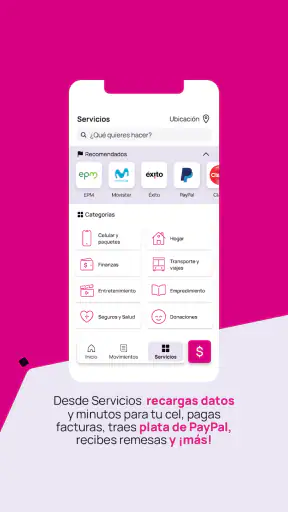
- Facilita el pago de facturas y recargas desde la misma app.
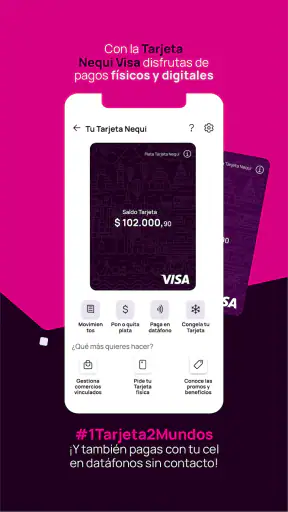
- Incluye tarjeta débito Visa para compras físicas y en línea.
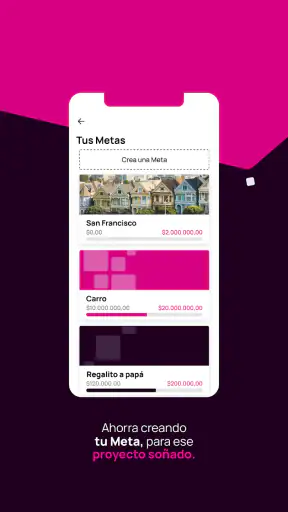
- Permite separar dinero en bolsillos para organizar los gastos.
Contras
- Algunas operaciones dependen de la disponibilidad del servicio.
- Puede aplicar cobros en ciertos retiros o servicios específicos.
- Requiere conexión a internet para la mayoría de funciones.
- La verificación de identidad puede resultar lenta para algunos usuarios.
- No todos los comercios aceptan pagos mediante Nequi.


